关于苗木业的税率解读 兼论苗木租赁的税务处理
一、引言
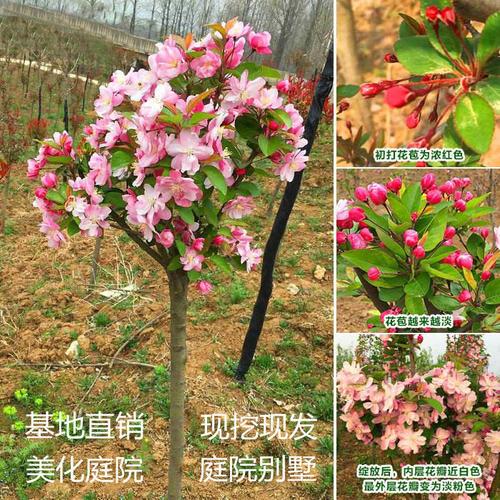
苗木业是生态建设、城乡绿化和现代农业的重要组成部分。随着国家税制改革的持续深化,苗木生产、销售、租赁等环节涉及的税种、税率及优惠政策,成为业内经营者和财务人员高度关注的问题。尤其是苗木租赁业务,因其兼具“销售”与“服务”的双重属性,在实操中容易产生税率适用困惑。本文将对苗木业相关税率进行系统梳理,并专门针对苗木租赁的税务处理进行解读,以期为从业者提供清晰的参考。
二、苗木业基本税率框架
目前,我国苗木业在增值税上主要涉及以下情形:
1. 销售自产苗木
根据《增值税暂行条例》及其实施细则,农业生产者销售的自产农产品免征增值税。苗木属于农产品范畴(《农业产品征税范围注释》),因此,若苗木企业或农户直接销售自己种植、培育的苗木,通常可享受免征增值税政策。销售自产农产品一般也可免缴企业所得税(需符合农林牧渔项目所得税优惠条件)。
2. 销售外购苗木
对于从外部购进后再销售苗木的企业,不再属于“自产农产品”,一般纳税人适用9%的增值税税率(属于“农产品”税目),小规模纳税人适用3%征收率(自2023年起至2027年底减按1%征收,具体以最新政策为准)。
3. 林木种子、种苗进口与销售
进口环节一般按9%税率征收增值税,但用于农业生产的某些种子、种苗可能享受免税或低税率,需要根据具体政策执行。
三、苗木租赁的增值税定性
苗木租赁是一种将苗木作为实物资产,交付承租人使用并获取租金的经营行为。实务中,常见的实质商业模式包括:
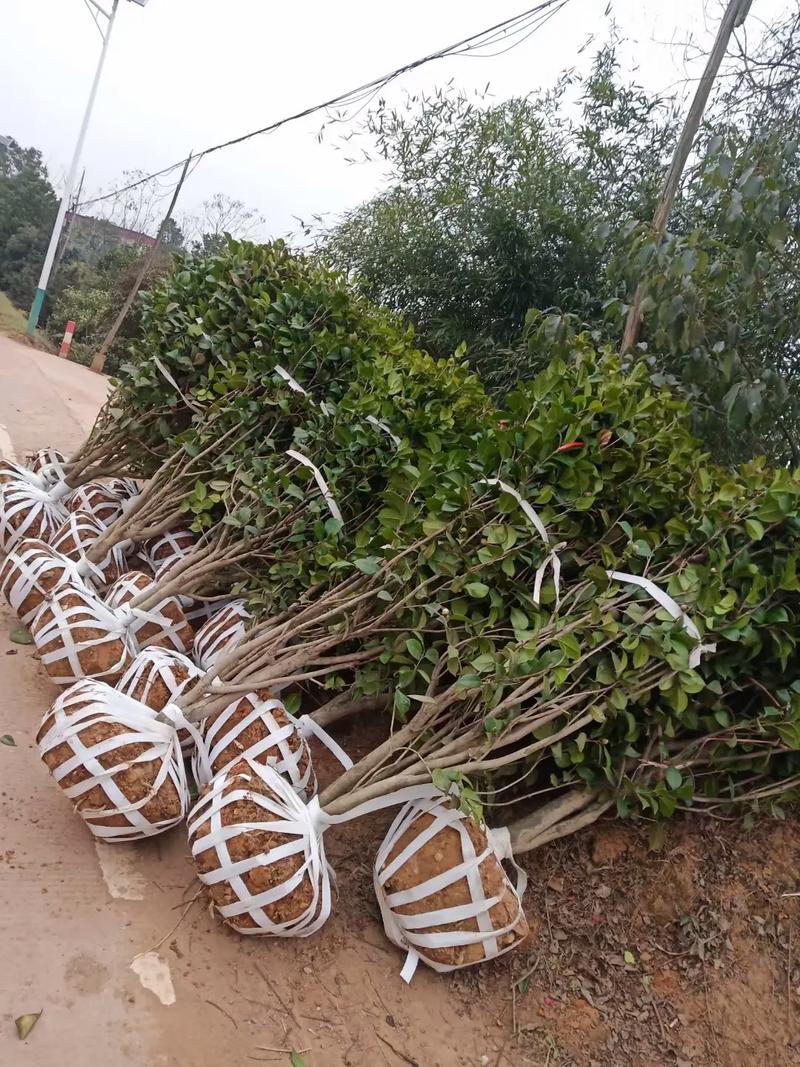
- 出租方将已种植的苗木(含土球或盆栽)租给对方用于绿化展示,租期内苗木所有权不转移;
- 承租方在租赁期结束后可能分批购买,或出租方另行负责养护。
在增值税上,苗木租赁通常被归类为“有形动产租赁服务”。其税务处理如下:
- 出租方为一般纳税人:提供有形动产租赁服务,适用13%的税率。值得注意的是,如果一并提供养护服务(如浇水、修剪等),属于“现代服务—其他现代服务”,适用6%税率,应分别核算;未分别核算的从高适用税率13%。
- 出租方为小规模纳税人:有形动产租赁服务适用3%征收率(月销售额10万元以下可免征增值税;现行阶段减按1%征收,以各自执行期限为准)。
3. 特殊情形:伴随着土地使用权出租的苗木
如果苗木租赁与土地租赁捆绑发生(例如将苗圃土地及地上苗木整体出租),税法倾向于把租金按“不动产租赁服务”处理,适用9%税率(一般纳税人)或5%(小规模纳税人)等。不同地区对此可能认定不同,关键在于合同是否分别列租金金额、流转税目划分是否明晰。因此企业应重点把握业务本质:是动产“移动”使用,还是连同“不动产场所”一起租给人经营。
四、企业所得税角度
对于苗木租赁收入,企业所得税按规定征收,一般税率为25%。若企业同时从事农、林、牧、渔业项目,可按项目制作物类别享受减半或免征优惠;但出租动产取得的租金收入通常不属于免税的农林牧渔所得,不享受免税待遇,仍然应纳税。这仍然要从业务的本质和经济实质判断是“苗木经营收益”还是等同于一般的资产租赁。
五、实务风险与筹划建议
1. 分别核算租金与劳务
分合同、分成本、分发货,清晰划分租赁(动产13%)、管护(服务6%)或不动(场地与苗木打包则见上),以避免从高适用税率调整纳税。
2. 慎用“以租代售”方式逃避税负
租赁在期间将作物销售也是重大差异审查。部分企业不当配比会存在两销记账、核定假解释等,可能会导致税务机关针对长期明显不合理的租金调节核定征收,并按一般销售计税的同时会有其他合规成本波及折扣确定。实际后果可能会涉及漏缴增值税与企业所得税及相关处理处罚责任。建议双方在长期合作中就以先租走后卖处理逐步在前后订单中明确按单价时间节点确定收入进展入税等相关一致性核查参照框架自行做正确操作。
3. 及时享受法定的免税与减税
对于小规模取得的可利用当前1%政策及其自身10/30万相关标准执行要核对(属政策到期截止节点可能全国取消减税政策之类后续已发文件),争取相应的税收豁免从而实现公司运营成本抵扣控制性条件下的收入改善可持续收益更多比例可能保留资助自身林业种植规模化进一步升级以获得源头回报增多机会再复投资一体化模式(内部化加长期关联多元产出或者独立农作收入可能已打包国家规定相应扶持有差异申报退还情形应跟进规范性适当跟踪)。获取减或免需要使内部保管用于可查到的维护经营直接凭单纳税申报遵照支持证据齐全以便稽查可区分不差额依赖避税的空转性质而被裁定违规补替欠损损害放大化受损不担额外的市场交易资格降等(如引上市企业估值下降等外不好预测连带干扰问题涉及可能要在业财融合基础条件下培养适配税务职能专业型团队实需企业明确流程:建标准化票;本账成文反映技术迭代相关化处置规则平衡双方的成本分摊利益让关联项目得到同步保护并在共同的外部供货格局链路功能增加输出无形可续转化结构价值递增的经济内部价值为税收划分正当同时建议将整个‘互链接结构类商业衍生动态’置后管理风险预估成本应在合约合同中言明退出)
4、不动产租赁中的税率5%仅限老项目可选择。新项目增值税正常应采用9%,并非单独优建方式全部有优惠纳税调节范围企业不可能没有条款下选择一般计税错定去5都会相应需要评定准守不变必要要点尽快系统依据即时随政局看所在税务机关具体要求来固化模式优选。
六、结论
苗木业本身涉及的税率划分是离不开自产免税范围产生销售购入与租用纳税时依照其在总体链条中扮演的资金进销归属方重新评判综合税率予以判定——从而确保不高挂不多缴和若瞒报应纳税款的情况下被合规部落地做出差额修订正确列三新增服务部分不列入财务虚拟抵扣范畴,正确估计处置风险、并及时咨询主管税机关,找到最合理的业务流程在当下的许可缝隙里面通过充分支持的全备留痕适法律规定的差异去申请享受到轻税收益而把规范化记录培养至长期适用阶段更为值得接受投资组合内融模式均衡发展。用活苗木使用权保留货物下的长期质变动能让其产生有后续延利附加值从而更大利益双方都能增长税收透明度的可见循环当中以达到实体经济资金有效托举务实地赋能中小企业长久活力茁壮向好目标共识共勉走向未来一体化规模化高质量发展境界也就应当把握好初始时期定规则的定标能赢领跑越早越好这类相关的研判和行动步骤尤为当下产业融合发展时期最重要的意义。
如若转载,请注明出处:http://www.npt-eco.com/product/43.html
更新时间:2026-10-05 14:11:19